Gobierno busca eliminar el tope a las tasas de interés: la medida que divide al Ejecutivo y Camara de Diputados.
Mientras el Congreso vuelve a discutir si elimina el tope legal a las tasas de interés, cientos de miles de familias peruanas ya pagan, sin saberlo, tasas hasta 12 veces más caras que el promedio bancario formal. La pregunta detrás del debate no es solo cuánto cobran los bancos, sino por qué el Perú se volvió terreno fértil para el crédito más caro de la región.
Imagina pedir prestados 1,700 soles y terminar debiendo, un año después, más de cinco veces esa cifra. No es una hipérbole ni un caso aislado: es, según el Instituto Peruano de Economía (IPE), lo que le ocurre a la mitad de las personas que recurren al crédito informal en el Perú. Y para quienes caen en la modalidad más agresiva —el temido «gota a gota»—, la factura puede ser aún peor: tasas anualizadas que superan el 1,400%.
Este no es un problema marginal. Se estima que 605,000 familias peruanas —cerca del 9.3% de los hogares urbanos— recurrieron a un prestamista informal en el último año, moviendo al menos S/1,780 millones fuera del radar de cualquier supervisor financiero. Y la tendencia va en aumento: el «gota a gota» pasó de representar el 22% de los créditos informales en 2022 a 35% en 2024.
En medio de esta realidad, el gobierno de Keiko Fujimori pidió en julio de 2026 facultades legislativas para derogar la ley que, desde 2021, obliga al Banco Central de Reserva del Perú (BCRP) a fijar un tope a las tasas de interés bancarias. Sería el tercer intento de eliminar esta norma desde su creación, y el primero impulsado directamente por el Poder Ejecutivo.
¿Eliminar el tope resolvería el problema del crédito informal, o lo empeoraría? Para responder, hay que entender tres cosas: cuánto cuesta realmente el «gota a gota», cuánto cuesta el crédito formal en el Perú comparado con otros países de la región, y por qué —más allá de cualquier ley— el mercado bancario peruano tiene una estructura que empuja los precios hacia arriba.
Los números clave
- 605,000 familias peruanas (9.3% de los hogares urbanos) recurrieron a un prestamista informal en el último año.
- El «gota a gota» cobra tasas anualizadas que superan el 1,400%.
- El tope legal del BCRP es 114.13% anual: 2.8 veces la tasa promedio real del mercado (40.8%).
- Los 4 bancos más grandes concentran el 82% del crédito directo en el Perú.
Cuánto cuesta en realidad un préstamo «gota a gota»
El dato que más circula sobre el crédito informal en el Perú viene de un estudio del IPE, elaborado por encargo de la Asociación de Bancos del Perú (Asbanc), que encuestó a más de 1,200 personas en cinco ciudades del país. Sus hallazgos, actualizados en 2024, son contundentes:
- El 51% de los prestatarios informales paga una tasa de interés anualizada superior al 500%.
- Los préstamos «gota a gota» —con pago diario— son los más caros de todos: superan habitualmente el 1,400% anual.
- El 69% de quienes toman crédito informal termina pagando una tasa mayor al tope legal fijado por el BCRP. En Iquitos, esa cifra llega al 95%.
¿Cómo se llega a números tan extremos? El propio IPE lo explica con un ejemplo sencillo: un préstamo a 24 días con pago de interés diario de apenas 20% da, al proyectarlo a un año, una tasa de más de 10,000%. No es una exageración retórica ni un error de cálculo: es el efecto del interés compuesto sobre plazos muy cortos, y es exactamente la misma metodología que usan los bancos y la SBS para calcular la Tasa Efectiva Anual (TEA) de cualquier crédito formal. La comparación, por más brutal que suene, es matemáticamente legítima.
Aquí está la paradoja que atraviesa todo el debate legislativo: el propio informe del IPE usa este hallazgo para argumentar en contra del tope de tasas, no a favor. Su conclusión es que, si el objetivo del tope era evitar préstamos por encima de ese límite, la evidencia muestra lo contrario: los prestatarios terminan pidiendo prestado a tasas cada vez más altas, pero en el mercado informal, con los riesgos de violencia y extorsión que eso conlleva.
El tope legal: ¿protección o espejismo?
Desde 2021, la Ley N° 31143 —conocida como la «ley antiusura»— obliga al BCRP a fijar cada semestre una tasa máxima que los bancos y financieras no pueden superar. Para el periodo mayo-octubre de 2026, ese límite es de 114.13% anual en moneda nacional y 99.84% en moneda extranjera.
A simple vista, 114% parece una cifra ya de por sí altísima. Pero compárala con la tasa promedio que realmente cobra el sistema financiero formal en créditos de consumo y microempresa: apenas 40.8% anual. Es decir, el tope actual permite que los bancos cobren hasta 2.8 veces su propio promedio de mercado antes de cruzar la línea legal.
Con un margen tan amplio, cabría esperar que el tope casi nunca se active. Y sin embargo, el mercado informal sigue creciendo. La explicación del BCRP es reveladora: el tamaño promedio de los créditos que superan el tope es de apenas S/1,108, y el 90% de esa tasa «excesiva» refleja costos operativos, riesgo crediticio y costo de fondeo —no ganancias extraordinarias de la banca—. En otras palabras: no es que los bancos quieran cobrar más por avaricia, es que el perfil de riesgo de ciertos clientes simplemente no es rentable dentro del tope actual, así que esos clientes quedan excluidos del sistema formal y terminan, tarde o temprano, tocando la puerta del prestamista de la esquina.
El tope no impide la usura, solo la traslada del sistema formal —donde hay supervisión— al informal, donde no hay ninguna.
La otra cara: ¿y si el problema no es el tope, sino la falta de competencia?
No todos están de acuerdo con esa lectura. La oposición a la derogatoria plantea un argumento distinto, y tiene datos propios que lo respaldan: el problema del crédito caro en el Perú podría no ser (solo) el diseño del tope, sino la estructura misma del mercado bancario, que está lejos de ser competitivo.
Las cifras de concentración bancaria son elocuentes:
- Los cuatro mayores bancos concentran alrededor del 82% de los créditos directos.
- El índice Herfindahl-Hirschman (HHI, la métrica estándar para medir concentración de mercado) llega a 2,006 puntos —muy por encima del umbral de 1,800 que organismos como la FTC estadounidense consideran «mercado altamente concentrado».
- En 2021, los tres bancos más grandes controlaban el 70.55% de los activos del sistema en el Perú, frente a apenas 52.18% en Chile.
Un estudio de la Universidad del Pacífico va más allá y usa modelos económicos más sofisticados —el indicador de Panzar-Rosse y el modelo de Boone— para medir no solo cuántos bancos dominan, sino qué tan intensa es realmente la competencia entre ellos. Su conclusión: el spread bancario peruano —la diferencia entre lo que el banco cobra por prestar y lo que paga por captar depósitos— es uno de los más altos de Sudamérica, superado solo por Brasil y Paraguay.
Si esto es cierto, subir o eliminar el tope de tasas no necesariamente traería tasas más bajas vía competencia: simplemente le daría más margen a un grupo reducido de bancos, que ya opera con poca presión competitiva, para cobrar más sin que nadie los obligue a bajar el precio.
¿Qué dice la comparación con Chile?
Aquí es donde el debate peruano se enriquece —o se complica— al mirar afuera. Chile ofrece un caso de estudio útil por dos razones: tiene un mercado bancario menos concentrado que el peruano, y regula sus tasas de interés con una metodología completamente distinta.
La metodología chilena. La Comisión para el Mercado Financiero (CMF) calcula mensualmente la Tasa de Interés Corriente (TIC) de cada segmento de crédito, a partir de las tasas que efectivamente cobraron los bancos el mes anterior. La Tasa Máxima Convencional (TMC) —el equivalente al tope peruano— se fija por ley en 150% de esa TIC. Es decir, el tope chileno se mueve con el mercado real, mes a mes, en vez de ser una cifra fija que un regulador actualiza cada seis meses según su propio criterio.
Para créditos de consumo de montos pequeños (hasta UF 50, aproximadamente S/5,900, un rango comparable al tamaño promedio de un préstamo «gota a gota» peruano), la TMC vigente en Chile ronda 40% anual. Compárese con el 114% peruano: el tope chileno es, proporcionalmente, mucho más ajustado a lo que el mercado realmente cobra —apenas 1.5 veces el promedio, contra casi 3 veces en el caso peruano.
El costo real del crédito. Un ejercicio comparativo publicado por Equifax, usando datos oficiales de cada país, encontró que un crédito de consumo en el Perú costaba 50% anual a marzo de 2023, según la SBS —frente a una tasa promedio en Chile que, según el Banco Central de ese país, se ha movido entre 25% y 27% anual en 2026—. Es decir, el crédito formal peruano puede costar, en promedio, casi el doble que el chileno.
¿Coincidencia o consecuencia? No es difícil conectar los puntos: un mercado más competitivo (Chile) produce tasas promedio más bajas, y sobre esa base de mercado se construye un tope proporcional y ajustado. Un mercado más concentrado (Perú) produce tasas promedio más altas, y sobre esa base se ha fijado, hasta ahora, un tope discrecional y mucho más amplio. El resultado es que ambos países tienen «tope legal», pero uno protege mucho más de cerca al consumidor que el otro.
Y si sumamos a Ecuador, el contraste es todavía más claro
Hay un tercer caso en la región que vale la pena mirar, porque lleva el modelo de «tope ajustado» un paso más allá que Chile: Ecuador. Allí, la Junta de Política y Regulación Financiera fija mensualmente tasas máximas por segmento de crédito, y para el crédito de consumo ordinario esa tasa máxima ronda 17.3% anual, apenas por encima de la tasa referencial de mercado (16.3%). Es, con diferencia, el crédito más barato de los tres países.
El siguiente gráfico resume el patrón que se repite en los tres mercados: mientras más ajustado está el tope legal a lo que el mercado realmente cobra, más barato termina siendo el crédito para el usuario final.
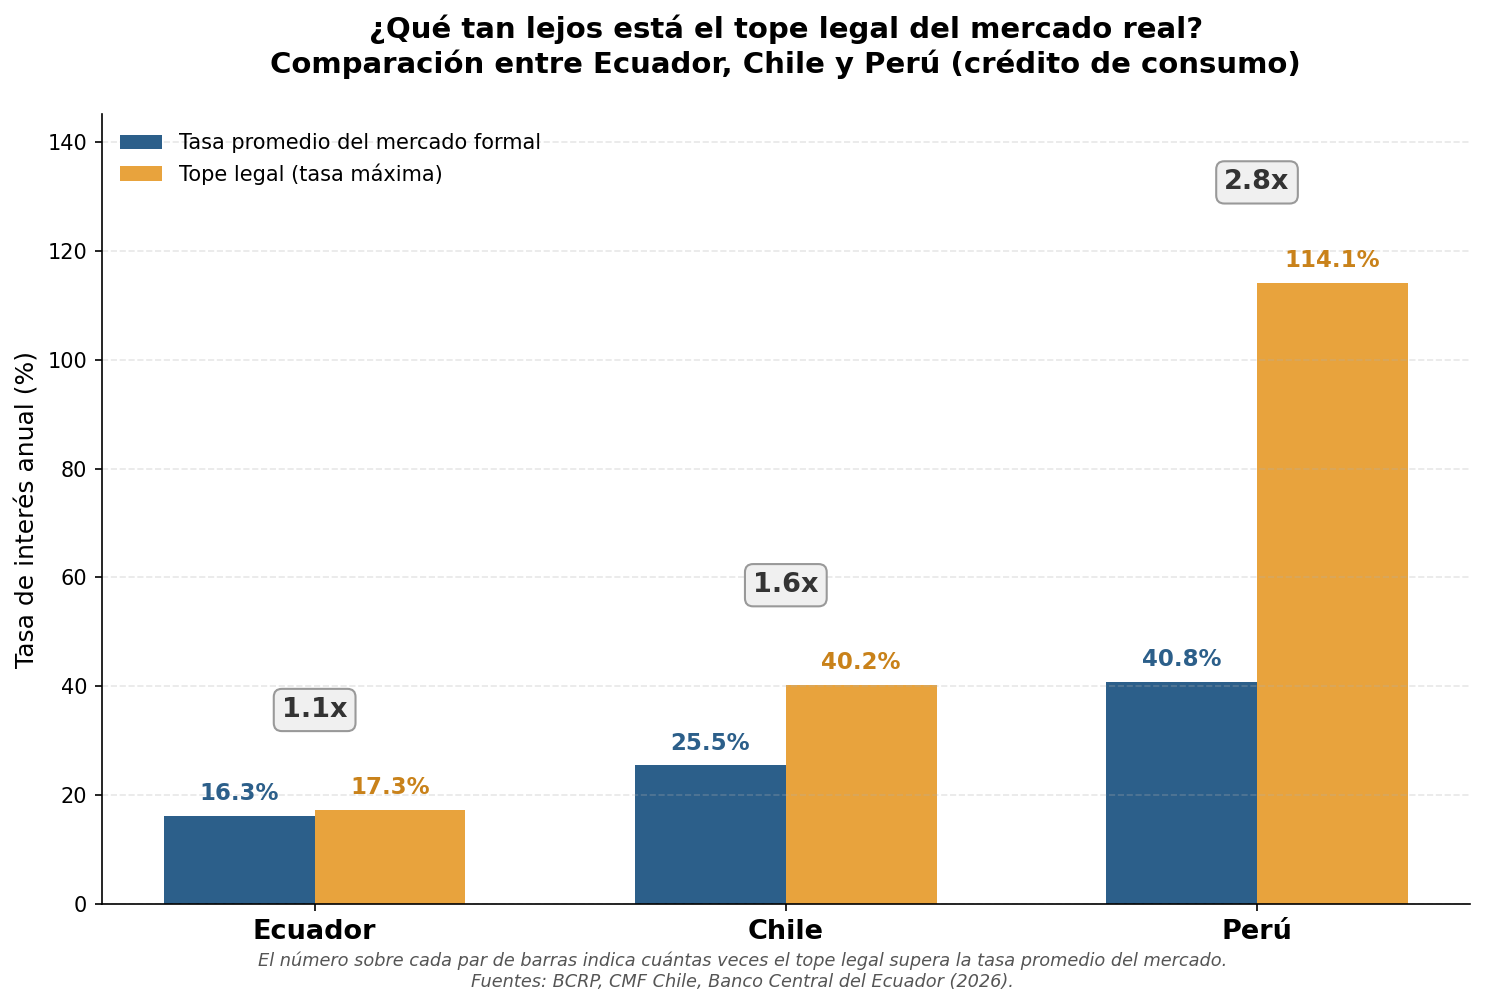
La progresión es reveladora. En Ecuador, el tope apenas permite un margen de 1.1 veces sobre el promedio del mercado; en Chile, ese margen sube a 1.6 veces; y en el Perú, se dispara a 2.8 veces. No es casual que el país con el margen más amplio sea también el que reporta el mercado de crédito informal más grande y más peligroso de los tres. Ecuador, eso sí, paga un costo por su modelo tan restrictivo: varios analistas y gremios financieros advierten que un tope demasiado ajustado puede excluir del crédito formal a los solicitantes de mayor riesgo, empujándolos —igual que en el Perú, aunque en menor escala— hacia el financiamiento informal.
Entonces, ¿eliminar el tope es la solución?
La evidencia reunida hasta aquí no da una respuesta simple, y probablemente esa sea la conclusión más honesta que se puede ofrecer en este punto del debate.
A favor de derogar
Está la evidencia de que el tope actual, tal como está diseñado, no ha evitado el crecimiento del crédito informal —lo ha visto crecer a su lado, año tras año, mientras miles de familias caen en manos de prestamistas que no solo cobran tasas impagables, sino que recurren a la extorsión y la violencia para cobrar. El Quinto Reporte del Observatorio del Crimen y la Violencia (Credicorp/BCP) confirma que la incidencia del «gota a gota» como modalidad extorsiva pasó de 15% a 19% de la población entre 2024 y 2025, con los mayores incrementos fuera de Lima.
En contra de derogarla sin más
Está la evidencia de que el problema podría no resolverse solo con subir el tope, si el mercado bancario sigue tan concentrado como hoy. Eliminar el techo en un sistema donde cuatro bancos controlan el 82% del crédito podría traducirse en tasas más altas para la clase media y las pequeñas empresas, sin garantía de que ese espacio adicional se traduzca en más créditos para los sectores hoy excluidos.
El modelo chileno sugiere una tercera vía, poco explorada en el debate peruano: no se trata de «tope sí o tope no», sino de cómo se diseña el tope. Un límite legal atado matemáticamente al mercado real, actualizado con frecuencia, podría ofrecer protección al consumidor sin desconectarse de la realidad crediticia del país —algo que ni el actual esquema peruano, ni una eliminación total del tope, garantizan por sí solos.
Lo que sí parece claro, mirando los números, es que el problema del crédito caro en el Perú tiene más de una causa: una ley de tasas que dejó demasiado margen entre el promedio y el límite, un mercado bancario poco competitivo que empuja los precios al alza, y una población de riesgo crediticio alto que el sistema formal, tal como está hoy, no logra ni quiere atender. Cambiar solo una de esas tres piezas —derogar la ley, sin tocar la concentración bancaria ni la inclusión financiera— corre el riesgo de dejar intacto el fondo del problema, mientras cambia solo la etiqueta legal con la que se le nombra.
Fuentes: Instituto Peruano de Economía (IPE), Banco Central de Reserva del Perú (BCRP), Comisión para el Mercado Financiero de Chile (CMF), Banco Central de Chile, Banco Central del Ecuador (BCE), Superintendencia de Banca, Seguros y AFP (SBS), Quinto Reporte del Observatorio del Crimen y la Violencia (Credicorp/BCP), Universidad del Pacífico, Equifax.
Pingback: Tasa de Referencia del BCRP 2026: Nuevo Año sin Cambios
Pingback: Tasas de Interés para Préstamos Personales en Perú 2026